決算短信を開くと、売上高や利益の近くに「営業活動によるキャッシュ・フロー」といった長い名前の数字が並んでいます。プラスなら安心、マイナスなら要注意と読んでよいのか、迷いますよね。
キャッシュ・フロー計算書は、会社の良し悪しを1つの数字で決める資料ではありません。お金がどの活動から入り、何に使われたのかを追うための財務諸表です。
3つの区分の意味と見る順番を押さえておけば、損益計算書だけでは見えない決算の背景に気づきやすくなります。説明は、日本の会計基準で作成された決算資料を前提にしています。
キャッシュ・フロー計算書の役割
キャッシュ・フロー計算書は、1会計期間に資金がどれだけ増減したかを、営業・投資・財務という活動ごとに示す財務諸表です。
ここでいうキャッシュ・フローは「資金の増加または減少」を指し、取引の金額をすべて並べる表ではありません。
そのため、資金の増減を伴わない取引は計算書に反映されません。たとえば当座預金から普通預金へ預け替えても、対象となる資金の総額は変わらないので記載の対象外なんですよね。
対象は「現金及び現金同等物」
キャッシュ・フロー計算書が扱う資金は、現金及び現金同等物です。
日常会話の「現金」より少し広く、それでいて「すぐ支払いに使えるお金」に絞った考え方と捉えると分かりやすいでしょう。
- 現金
-
手許現金、要求払預金、特定の電子決済手段を指します。要求払預金は、普通預金や当座預金、通知預金のように、一定の期間を待たずに引き出せる預金のことです。
預入期間の決まった定期預金は、ここには入りません。
- 現金同等物
-
容易に換金でき、価値が変動するリスクがごく小さい短期投資です。取得日から満期日または償還日までが3か月以内の定期預金、譲渡性預金、コマーシャル・ペーパーなどが例に挙がります。
株式は換金しやすくても値動きのリスクが小さいとはいえないため、含まれません。
「3か月以内」はあくまで一般的な例で、一律の基準ではありません。
何を現金同等物に含めるかは会社の資金管理によって違うため、各社は資金の範囲を会計方針として記載し、期末残高と貸借対照表の科目との関係を注記で示します。
同じ「現金」という言葉でも、貸借対照表の「現金及び預金」とキャッシュ・フロー計算書の期末残高が、そのまま一致するとは限らないわけです。
利益と資金の増減は一致しない
損益計算書の利益は、一定期間の収益と費用を対応させて計算した数字です。一方のキャッシュ・フローは、対象となる資金が実際に動いた結果を表します。
測っているものが違うので、同じ期間でも2つの金額が一致するとは限りません。
違いが見えやすいのは、営業活動によるキャッシュ・フローを「間接法」で表示している資料です。
間接法では、税金等調整前当期純利益(個別決算では税引前当期純利益)を出発点にして、次の3種類の調整を加えます。
| 調整の種類 | 代表的な項目 | 調整する理由 |
|---|---|---|
| 非資金損益項目 | 減価償却費、のれん償却額 | 利益の計算には入るが、資金の出入りを伴わない |
| 営業活動に係る資産・負債の増減 | 売上債権、棚卸資産、仕入債務の増減 | 売上や仕入れの計上と、代金の受け払いの時期がずれる |
| 投資活動・財務活動に関係する損益 | 有形固定資産売却損益、投資有価証券売却損益 | 資金の動きは投資活動や財務活動の区分に表示される |
身近な例は減価償却費でしょう。
設備にかかった金額を利益の計算では何年かに分けて費用にしていくため、その期に費用として計上されても、同じ額のお金が出ていくわけではありません。
売上債権も同じで、売上を計上していても代金を回収していなければ、資金はまだ増えていないんです。
利益が出ていても、同じ額の資金が増えたとは限りません。反対に、借入れで資金が増えても、その入金は売上でも利益でもありません。
損益計算書とキャッシュ・フロー計算書は、どちらかで代用するものではなく、同じ会社の活動を別の角度から映す資料です。
3つの区分の中身
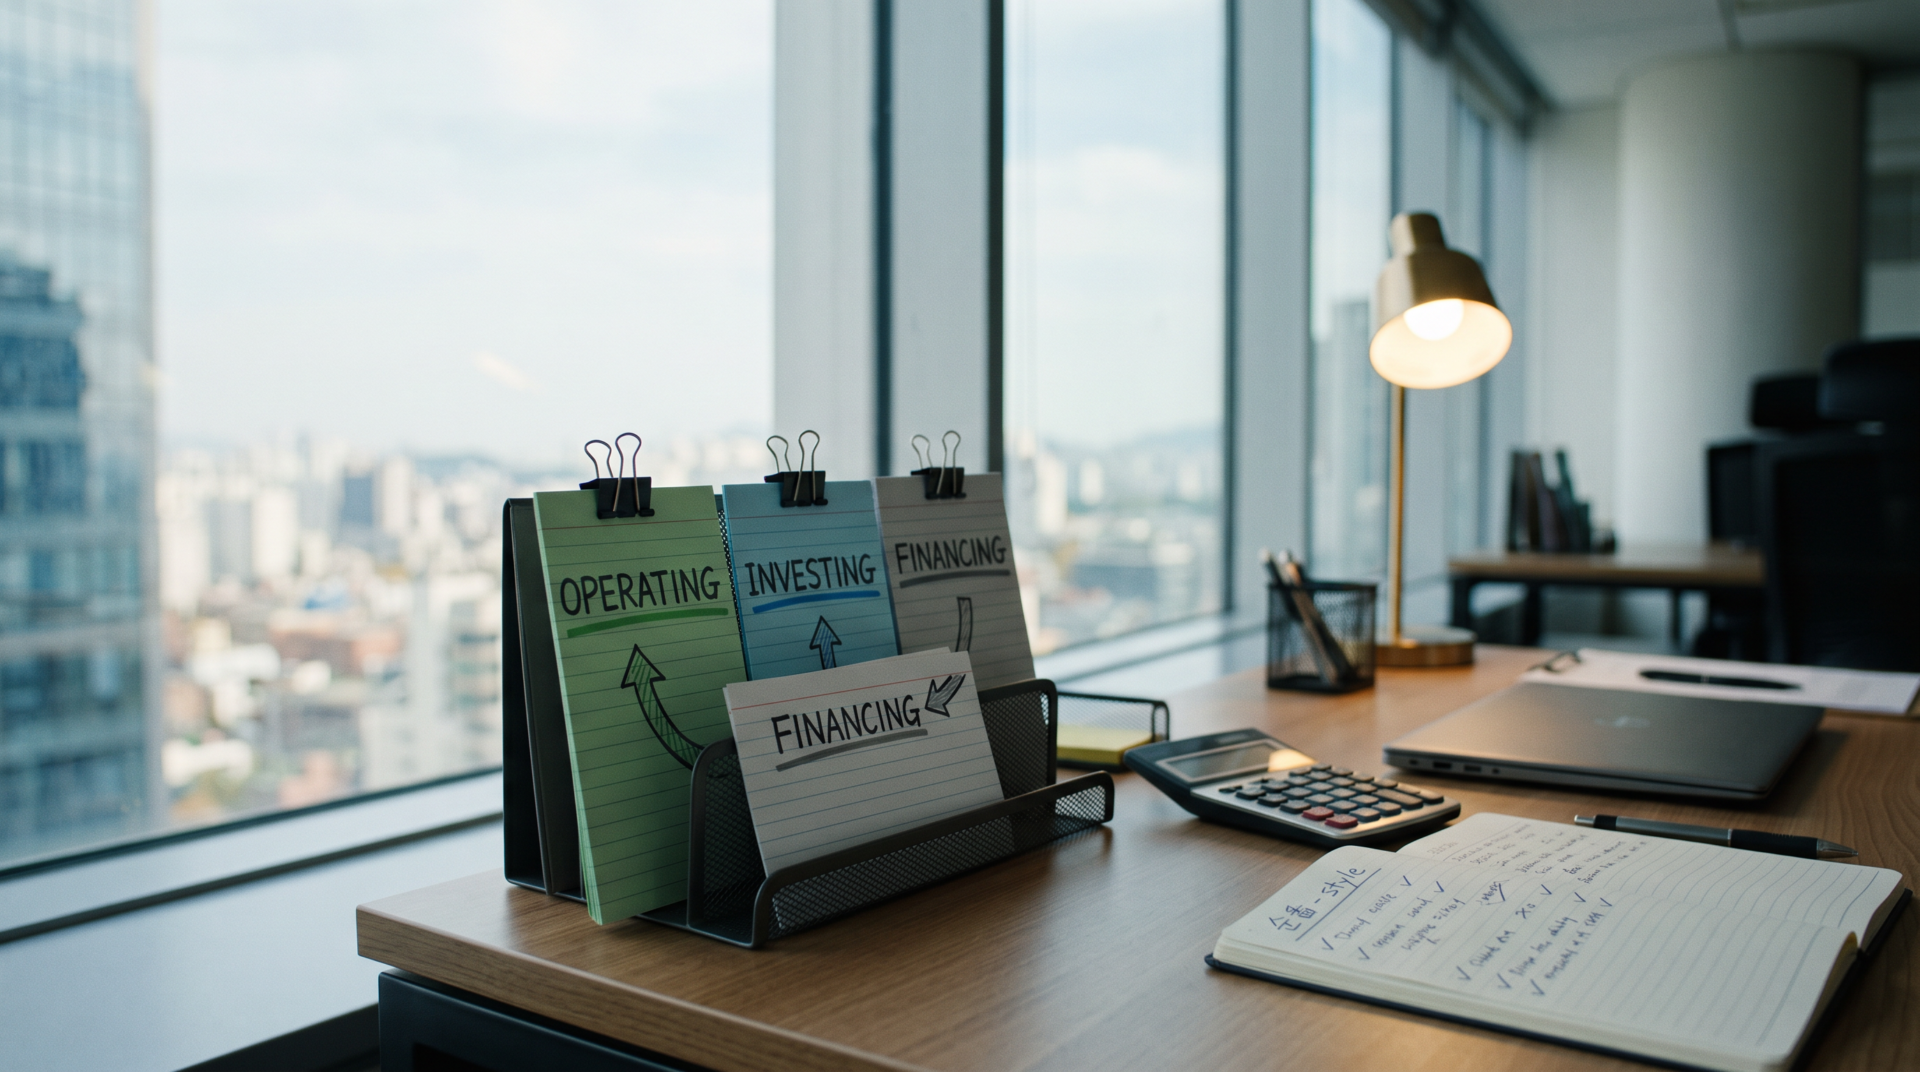
キャッシュ・フロー計算書は、1会計期間の資金の動きを「営業活動」「投資活動」「財務活動」の3区分に分けて表示します。
以降は、それぞれを「営業区分」「投資区分」「財務区分」と略して書きます。
| 区分 | 示すもの | 代表的な項目 |
|---|---|---|
| 営業活動によるキャッシュ・フロー | 本業からどれだけ資金を得たか | 商品やサービスの販売による収入、仕入れや人件費の支出、法人税等の支払額 |
| 投資活動によるキャッシュ・フロー | 将来の利益獲得や資金運用のために、どれだけ支出・回収したか | 固定資産の取得・売却、貸付けと回収、有価証券・投資有価証券の取得・売却 |
| 財務活動によるキャッシュ・フロー | 営業と投資を支えるために、どれだけ調達・返済したか | 借入れと返済、株式・社債の発行、社債の償還、自己株式の取得、配当金の支払 |
どの区分に入るかは、項目の名前だけで機械的に決まるわけではありません。
取引がどの活動と強く結びついているかで判断し、その際には会社の事業目的や決済条件などの取引慣行も考慮されます。
営業活動によるキャッシュ・フロー
営業区分は、外部からの資金調達に頼らずに、本業からどれだけ資金を生み出したかを示す中心的な情報です。
新しい投資や借入金の返済、配当の支払いに回せるお金を、主たる営業活動で稼げているかがここに表れます。
営業損益の計算に入る取引のほか、営業債権・債務から生じる入出金も含まれます。
投資と財務のどちらにも当たらない取引もこの区分で、災害による保険金収入や損害賠償金の支払がその例です。
間接法で表示されていれば、売上債権や棚卸資産、仕入債務の増減の行から、利益と資金の差がどこで生まれたかを追えます。合計額だけでなく、こうした内訳の動きにも目を向けましょう。
投資活動によるキャッシュ・フロー
投資区分は、将来の利益獲得や資金運用のために、どれだけ資金を支出し、回収したかを表します。
設備やソフトウェアなど固定資産の取得のほか、資産の売却による収入、貸付けと回収、現金同等物に含まれない有価証券の売買も入る区分です。
取得と売却は原則として相殺せずに総額で並ぶので、合計額は「出ていったお金」と「戻ってきたお金」の差し引きになります。
プラスかマイナスかを見る前に、どちらの行が大きいのかを確かめておくと中身をつかみやすいです。
財務活動によるキャッシュ・フロー
財務区分は、営業と投資の活動を支えるために、どれだけ資金を調達し、返済したかを示します。基本になるのは、借入れや株式・社債の発行による調達と、借入金の返済や社債の償還です。
自己株式の取得や売却、配当金の支払もこの区分に入ります。株主への還元に使ったお金も、財務区分で確認できるということですね。
合計がプラスなら調達が返済などの支出を上回り、マイナスなら返済や配当などの支出が調達を上回ったことになります。
決算資料を読む順番
初めて読むときは、上から1行ずつ追うより、全体のつながりを先に押さえる方が迷いにくいです。
通期の決算短信は、東京証券取引所の作成要領(2026年7月版)が示す参考様式をもとに作られています。そのサマリー情報には、3区分の金額と現金及び現金同等物の期末残高を載せる欄があります。
まずここで全体の数字を見てから、添付資料のキャッシュ・フロー計算書へ進みましょう。
なお、中間期や第1・第3四半期の決算短信では、キャッシュ・フロー計算書が載っていない場合もあります。
期首と期末の残高をつなげる
期末残高は、期首残高に3区分の増減を反映した結果です。
外貨建ての資金を持つ会社では「現金及び現金同等物に係る換算差額」も加わるので、3区分を足しただけでは合わないことがあります。そのときは、3区分の下にある調整項目を見てください。
続いて、貸借対照表の「現金及び預金」と比べます。
差が出る理由としては、預入期間が3か月を超える定期預金を資金から除いていることや、当座借越を負の現金同等物として差し引いていることなどが挙げられます。
こうした内訳を示しているのが注記です。
3区分の合計と大きな行を見る
営業・投資・財務の合計額を並べ、どの区分が資金を増やし、どの区分が減らしたかをつかみましょう。
そのうえで各区分の中から金額の大きい行を拾うと、合計を動かした取引が見えてきます。
営業区分の表示方法を確かめる
営業区分の表示方法は、直接法と間接法の2通りです。
直接法は、営業収入や仕入れによる支出など、主要な取引ごとに総額を並べる方法です。間接法は、先ほどの表のように利益から調整を重ねて合計へつなげます。
どちらの方法でも営業区分の合計額は一致しますが、途中に並ぶ行はまったく違います。他社や過去の年度と見比べる前に、同じ方式かどうかを確かめておきましょう。
前期との差と会社の説明を読む
前期から大きく変わった行は、理由を探す入口になります。
固定資産の取得、借入金の返済、売上債権や棚卸資産の変動などを、決算短信の「経営成績等の概況」にあるキャッシュ・フローの説明と照らし合わせてください。
1期分だけでは、毎年続く動きか一時的な取引かを見分けにくいものです。数期分を同じ項目で並べると、変化が続いているかどうかが分かります。
注記と他の財務諸表に戻る
最後に、資金の範囲や重要な非資金取引、表示方法の変更などの注記を読み、損益計算書や貸借対照表の関連項目へ戻ります。
たとえば売上債権の増加が大きい年なら、貸借対照表の売掛金と売上高の伸びを並べてみる、といった具合です。
プラスとマイナスの組み合わせだけで判断しない
3区分のプラスとマイナスを組み合わせて、会社をいくつかの型に当てはめる解説をよく見かけます。全体像をつかむ入口としては便利ですが、組み合わせだけで会社の状態が決まるわけではありません。
同じプラスでも中身はさまざまです。
営業区分のプラスには本業で稼いだ資金だけでなく、売上債権の回収が進んだ、在庫を一時的に減らした、支払いの時期がずれた、といった運転資金の動きも含まれます。
投資区分のマイナスは設備などへの支出を示しますが、その支出が将来どんな成果につながるかまでは計算書から分かりません。
逆にプラスでも投資を控えたとは限らず、保有資産の売却や貸付金の回収が効いている場合があります。
財務区分のプラスも、成長のための資金を確保した場合と、資金繰りのために借り入れた場合とでは意味が違います。
同じ組み合わせでも、業種や事業の段階、資金調達の方針によって読み方は変わるのです。
確認したいのは、どの行が合計を動かしたのか、そしてその理由が会社の説明や他の財務諸表と食い違っていないか、という2点です。
キャッシュ・フロー計算書は資金の動きを理解するための資料で、収益性や財政状態、事業上のリスクまで単独で説明するものではありません。
損益計算書、貸借対照表、株主資本等変動計算書、注記、会社の説明と組み合わせて読むことで、判断材料として生きてきます。
よく目にする「フリーキャッシュ・フロー」は、キャッシュ・フロー計算書の様式に定められた項目ではありません。営業区分と投資区分の合計で簡易的に求める方法がよく使われますが、計算方法は解説や会社によって異なります。数字を比べるときは、どの算式で出したものかを確かめてください。
読むときの注意点
様式が決まっている計算書なので、他社や過去の数字と並べて比べたくなりますよね。ただ、会社ごとの選択や基準の改正によって、同じ名前の行でも中身がそろっていないことがあります。
- 事業目的によって区分が変わる
-
資金の貸付けは一般に投資区分ですが、貸付けを事業目的にしている会社では営業区分に入ります。有価証券の売買を事業にしている会社が短期売買目的で行う取引も、営業区分です。
区分名だけで他社と比べず、事業内容と会計方針もあわせて見ておきましょう。
- 利息と配当金の区分は2通りある
-
1つは、受取利息・受取配当金・支払利息を営業区分に、支払配当金を財務区分に入れる方法です。もう1つは、受取利息・受取配当金を投資区分に、支払利息・支払配当金を財務区分に入れる方法になります。
選んだ方法は毎期続けて使うので、会社どうしを比べるときは方式の違いを意識しておく必要があります。
- 資金が動かない重要な取引は載らない
-
株式の発行による資産の取得や合併、現物出資による株式の取得や資産の交換などは、財政状態に大きく影響しても資金の増減を伴いません。
計算書に金額が出ていなくても、取引がなかったとは限りません。重要な非資金取引は注記などで開示されるので、あわせて確認しましょう。
- 基準や様式は改正される
-
キャッシュ・フロー計算書の作り方を定める企業会計基準委員会(ASBJ)の実務指針は、2026年7月にも改正されています。
この改正では、住民税(均等割)などの支払いを、営業区分の中の「法人税等の支払額」には含めない取扱いが示されました。
適用初年度は前期の数字を新しい表示に組み替えなくてもよいとされているので、数期分を並べるときは表示方法の変更に関する注記にも目を通しておくと安心です。
まとめ
キャッシュ・フロー計算書は、1会計期間における現金及び現金同等物の増減を、営業・投資・財務の3区分で示す財務諸表です。
損益計算書の利益とは測っているものが違い、その差は間接法の調整項目を見ると追いかけられます。
読むときは、期首と期末の残高、3区分の合計と大きな行、営業区分の表示方法、前期との差、注記と他の財務諸表、という順に進むと迷いにくいでしょう。
プラスとマイナスの組み合わせで結論を急がず、取引の中身や事業目的、表示方法、一時的な要因まで確かめてみてください。
そうした読み方を重ねていくと、決算短信の数字の裏にある会社の動きが少しずつ見えてきます。