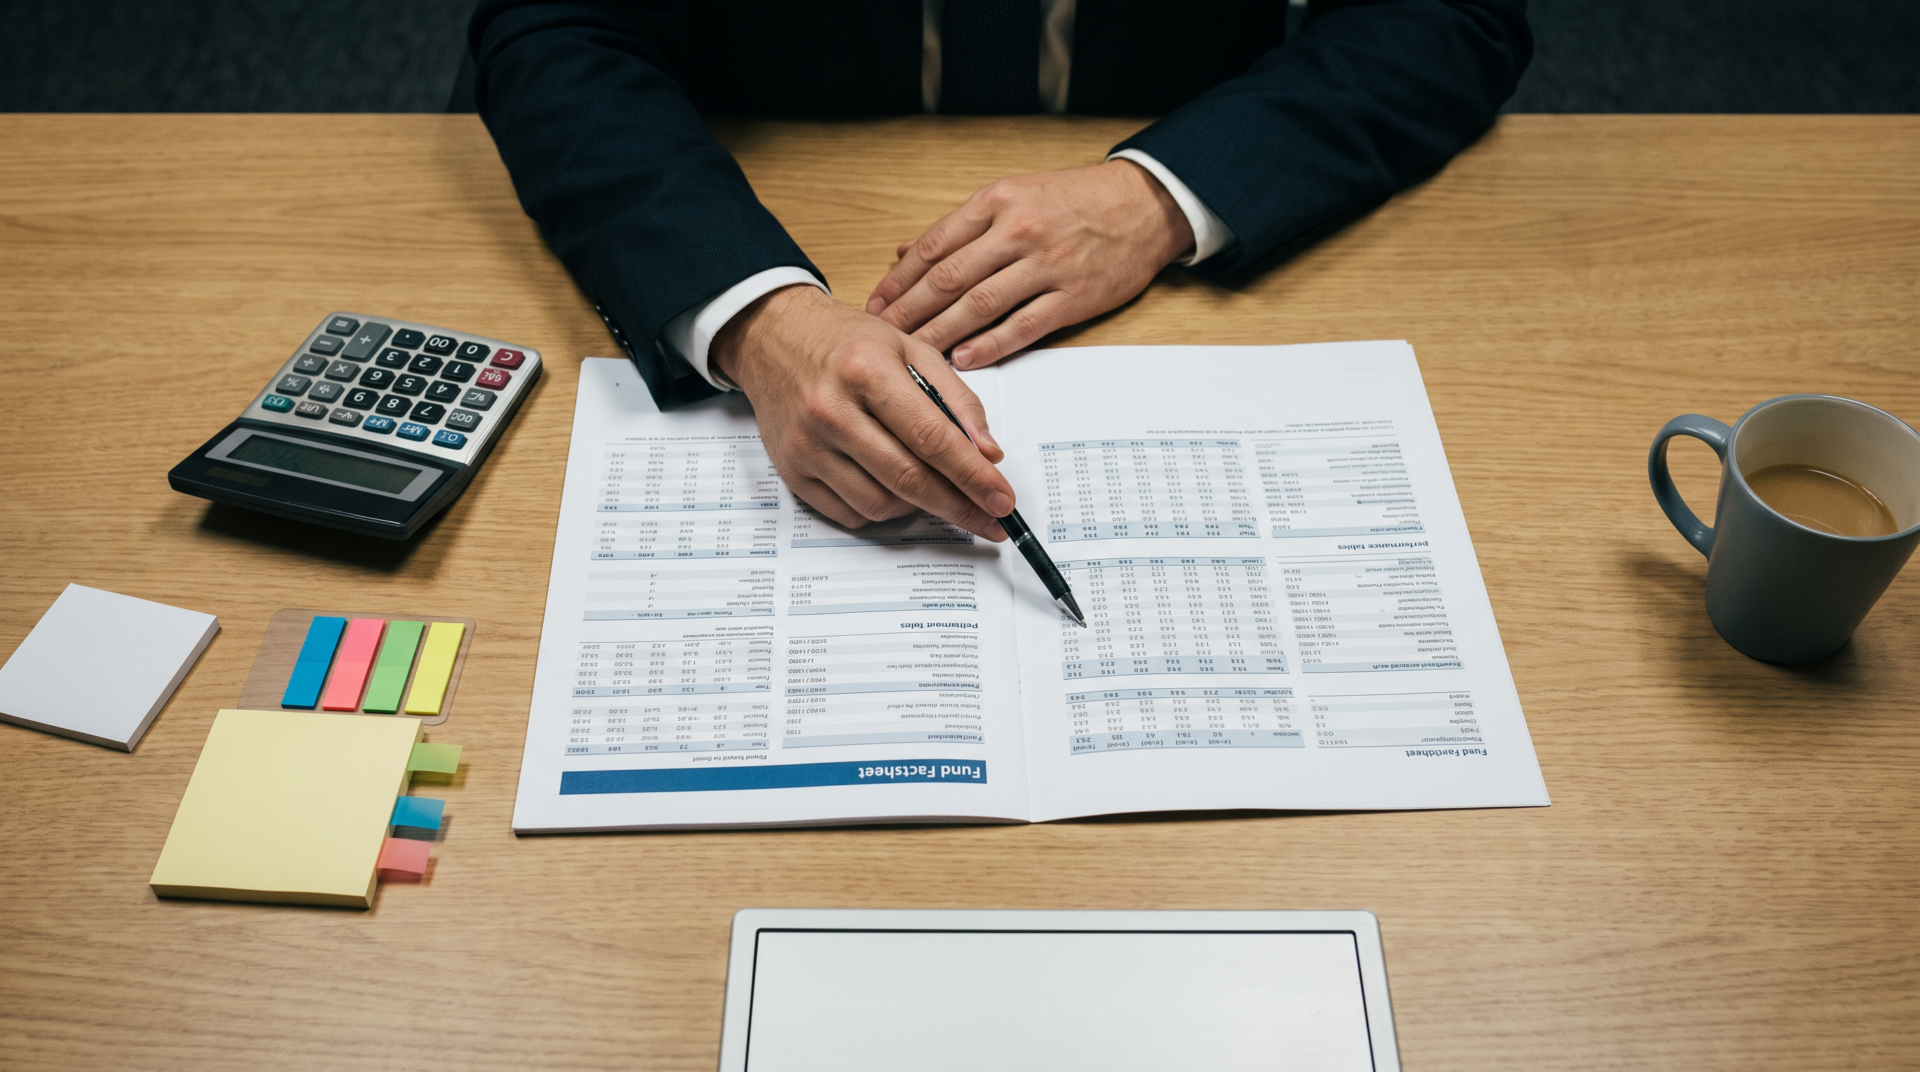
保有している投資信託の運用報告書が届いても、数字とグラフが並んでいて、どこから読めばいいのか手が止まる。そんな経験はありませんか。
実は、読む順番さえ決めてしまえば、この資料はぐっと扱いやすくなります。ファンド名と対象期間を押さえ、基準価額、費用、分配金、組入資産と上から順に確認していけば十分です。
ここでは交付運用報告書を対象に、初心者がどこを見ればよいのかを整理します。
運用報告書は保有後を振り返る資料
運用報告書は、一定期間にファンドがどう運用されたのかを確認するための資料です。結果の数字だけでなく、基準価額が動いた主な要因、投資環境、組入資産、費用、分配金なども載っています。
購入前の条件を確かめる交付目論見書に対して、こちらは保有後の経過を振り返る役割を持ちます。口座画面に出る自分の損益とも目的が違うので、まずは資料の役割を分けて考えるところから始めましょう。
なお本稿が扱うのは、一般的な公募投資信託の交付運用報告書です。ETF、MRF、私募投信、不動産投信などには別の規定や表示があるため、個別商品の公式資料を優先してください。
交付運用報告書と全体版の違い
運用報告書には、交付運用報告書と運用報告書(全体版)の2種類があります。
交付運用報告書は、重要な情報を読みやすい形にまとめた版です。基準価額の推移、運用経過、費用、投資環境、ポートフォリオ、今後の運用方針といった項目を、一冊で追えます。
全体版はもっと詳しく、売買や取引の状況、組入資産の明細、資産・負債・元本の状況などまで含みます。まず交付版を通して読み、気になった項目が出てきたら全体版へ進む。この順番なら迷いにくいでしょう。
全体版の入手方法は、交付運用報告書の表紙付近にも案内があります。運用会社の公式サイトで公開されている場合もあるので、資料名と作成対象期間をそろえて探してください。
受け取り方と探し方
2026年8月時点の投資信託協会の規則では、交付運用報告書に記載すべき事項を電磁的方法で提供できる仕組みがあります。
つまり、書面が郵送されてこなくても、報告書そのものが作られていないとは限らないわけです。
まず確認したいのは、販売会社の電子交付ページ、登録済みのメール、それに運用会社の公式サイトあたりでしょう。
書面での交付を希望する場合は、現行の規則上、受益者が請求できる扱いになっています。請求の具体的な手順は会社ごとに違うため、販売会社または運用会社へ問い合わせてみてください。
もう一点、計算期間が6か月未満の投資信託では、交付運用報告書は原則として半年分をまとめて記載します。毎月決算型だからといって、毎月同じ形式の交付運用報告書が届くわけではありません。
最初に対象期間とファンド名を見る
本文へ進む前に、表紙をひととおり見ておきましょう。ここを飛ばすと、後から出てくる数字が、どのファンドのどの期間の話なのか分からなくなります。
- ファンド名と商品分類
- 期別、決算年月日、作成対象期間
- 決算日時点の基準価額と純資産総額
- 対象期間の分配金合計
- 運用会社と問い合わせ先
似た名称のファンドは意外と多いので、商品名は最後まで読みましょう。為替ヘッジの有無や分配方針が違う別コースを同じ商品として読んでしまうと、その後の数字がまとめてずれます。
作成対象期間も同じくらい大事なところ。
基準価額の騰落、費用、組入資産は、同じ期間の情報として読む必要があります。古い報告書の費用と、新しい月次資料の組入比率を並べても、比較にはなりません。
最初にファンド名、決算日、作成対象期間をメモしておくと、後の数字を取り違えにくくなります。
基準価額と運用経過を読む
続いて、基準価額の推移と運用経過に進みます。ここで知りたいのは値動きの大小だけではありません。何が主な変動要因として説明されているか、交付目論見書に書かれた運用方針に沿った動きだったのか。
この2つを結び付けて読むと、期間中に起きたことが立体的に見えてきます。
基準価額と分配金再投資基準価額
グラフには、基準価額と分配金再投資基準価額の2本が並ぶことがあります。前提の異なる線なので、まずここを区別しておきましょう。
- 基準価額
-
分配金が支払われると、その支払い分の影響を受けた価額。
- 分配金再投資基準価額
-
税引前の分配金を再投資したものとみなして計算した系列。
グラフを見るときは、凡例と注記を先に読みます。分配金込みなのか、税引前なのか、ベンチマークが配当込みなのか。計算条件のそろっていない線どうしを並べても、単純比較にはなりません。
交付運用報告書では、最近5年間の基準価額、分配金再投資基準価額、純資産などの推移も確認できます。運用期間が5年に満たない場合は、設定後の範囲が表示されます。
なお過去のグラフは、対象期間に何が起きたのかを理解するための材料です。将来の運用成果を示すものではありません。
変動要因とベンチマーク差
グラフの次は、基準価額の主な変動要因の説明へ移ります。株式、債券、為替のうち、どの資産や市場環境が影響したと書かれているのかを拾っていきましょう。
ベンチマークがあるファンドなら、基準価額とベンチマークの差も示されます。差が出た理由としては、組入比率、銘柄構成、業種や国の配分などが挙げられることが多いですね。
ただし、差の大きさだけで商品の優劣は決まりません。ベンチマークの種類、配当込みかどうか、費用控除の扱いといった比較条件がそろって、はじめて意味のある比較になります。
インデックス運用でも、ファンドと指数の動きが完全に一致するとは限りません。運用管理費用、売買に伴う費用、現金の保有、指数構成の変更への対応などが差の要因になり得ます。
個別の理由については、その報告書の説明を優先してください。
費用明細と総経費率を読む
運用報告書は、保有後に実際の費用を確かめられる数少ない資料です。購入前に交付目論見書で見た費用率と、対象期間中に信託財産が実際に負担した費用は、分けて確認しておきたいところ。
1万口当たりの費用明細と総経費率は対象範囲が違うため、片方だけでは判断しづらい数字でもあります。
1万口当たりの費用明細
交付運用報告書には、対象期間中の1万口当たりの費用明細が載ります。運用管理費用、売買委託手数料、その他費用など、資料に示された項目を一つずつ確認しましょう。
あわせて見ておきたいのが、対象期間中の平均基準価額です。
1万口当たりの金額は、自分の口座から別に引き落とされた金額ではありません。ファンドの信託財産から負担された費用を、表示単位に換算した情報だと考えてください。
交付目論見書の信託報酬率と、運用報告書の費用明細は表示方法が異なります。率と金額をそのまま同じ数字として比べず、対象期間と注記を合わせて読むのがポイントです。
「その他費用」の中身も見ておくとよいでしょう。保管費用や監査費用など、商品や運用対象によって項目が変わります。名称だけで判断せず、欄外の説明まで目を通してください。
総経費率の注意点
総経費率は、対象期間の運用・管理にかかった費用を一定の方法で比率にした参考情報です。年率換算した数字として表示されます。
ただし、この一つの数字にすべての費用が入っているわけではありません。原則として、次の項目は含まれない扱いになっています。
- 募集手数料
- 売買委託手数料
- 有価証券取引税
費用の全体像を知りたいなら、円グラフや注記、1万口当たりの費用明細もあわせて見るのがおすすめです。除外項目や計上の扱いは商品ごとに違うので、最終的には個別報告書の注記が正になります。
ファンド・オブ・ファンズでは、投資先ファンドの経費率が加わる場合があります。計上期間がずれているといった注記があれば、そこも読んでおきましょう。
費用は運用成果に影響する要素の一つにすぎません。低さだけで商品全体の優劣は決められないので、投資対象、運用方針、リスク、実際の運用経過と組み合わせて整理してください。
分配金と今後の方針を読む
分配金の欄では、対象期間に支払われた金額と、その分配を決めた考え方を確認します。計算期間が6か月未満のファンドでは、作成対象期間中の各決算期が並んで表示されることもあります。
分配金が多いファンドほど運用がうまくいっている。そう考えてしまいがちですが、この2つは別の話です。
分配を行えば、その分だけ基準価額は影響を受けます。元本払戻金(特別分配金)に関する表示がある場合は、その意味を個別資料で確認してください。
過去の分配実績や分配方針が、将来の分配額を保証することもありません。金額だけを追わず、基準価額の推移や分配原資の説明とセットで読むと判断を誤りにくくなります。
今後の運用方針は、運用会社が作成時点で示したものです。
将来の成果を約束する記述ではないという前提で、交付目論見書の運用方針から変更がないか、当期の運用経過とつながっているかを見ておきましょう。
約款や運用体制に重要な変更があった場合は「お知らせ」に載ります。最後のページまで読み、変更の内容と適用時点を確認してください。
組入資産と純資産を読む
交付運用報告書の後半には、組入資産と純資産の情報が並びます。
ここは、何に投資しているかという話と、ファンドの規模がどう変わったかという話が混ざりやすい場所。分けて読むと整理しやすくなります。
配分と上位銘柄
組入資産の欄には、上位銘柄、資産別配分、国別配分、通貨別配分などが示されます。
上位銘柄の一覧は、個別銘柄の推奨を探すためのものではありません。ファンドの値動きが、どの資産や地域の影響を受けやすいかを知る材料として見ましょう。
交付目論見書の投資対象や運用方針と照らし合わせると、方針どおりに運用されているかを確認できます。
ただし報告書に載るのは期末時点の配分なので、期間中ずっと同じ配分だったとは限りません。運用経過の説明と組み合わせて読むのがポイントです。
ファミリーファンド方式やファンド・オブ・ファンズなら、投資先ファンドの情報も追ってみてください。表面上のファンド名だけでなく、実質的な投資対象までたどると、資産構成がつかみやすくなります。
純資産総額と受益権総口数
純資産総額はファンド全体の資産規模を表します。基準価額は口数当たりの価値なので、両者は別の数字です。
交付運用報告書では、純資産総額、受益権総口数、1万口当たりの基準価額を確認できます。対象期間中の追加設定元本額と解約元本額が表示されている場合は、資金の流入と流出を考える手がかりになりますね。
純資産総額が変わる理由は、運用による値動きだけではありません。追加購入や解約で口数そのものが増減した結果ということもあります。基準価額、純資産総額、受益権総口数は、それぞれ分けて読みましょう。
規模の大小だけで商品を評価することもできません。運用方針、流動性、繰上償還に関する条件などは、必要に応じて交付目論見書や全体版で確認してください。
目論見書や月次資料と組み合わせる
一つの資料だけで、購入条件から直近の運用状況まで把握するのは難しいところです。確認したい目的に合わせて使い分けましょう。
| 資料 | 主に分かること |
|---|---|
| 交付目論見書 | 投資目的、特色、リスク、手続、費用など購入前の条件 |
| 交付運用報告書 | 一定期間の運用経過、費用、分配、組入資産 |
| 運用報告書(全体版) | 売買状況や組入明細など、交付版より詳しい情報 |
| 月次資料 | 直近時点の基準価額や組入状況 |
| 口座画面 | 自分の取得額、評価額、分配金などの保有状況 |
資料ごとに作成日、対象期間、計算方法が違います。運用報告書の期末配分と翌月の月次資料を比べるなら、どの時点の数字なのかをメモしておくと混乱しません。
口座画面のトータルリターンと、ファンド全体の基準価額騰落率も一致しません。購入時期、追加購入、一部換金、分配金、手数料と、人によって資金の出入りが違うためです。
数字が合わないときは、誤りと決めつける前に、対象期間、分配金の扱い、税引前か税引後か、費用、口座の入出金を順番に見直してみてください。
読むときの注意点
最後に、読むときに引っかかりやすい点をまとめておきます。
- 過去の実績は将来の運用成果を保証しない
- 基準価額、分配金再投資基準価額、口座損益は計算の前提が異なる
- ベンチマークとの比較は期間と計算条件をそろえる
- 費用明細と総経費率は対象範囲や表示方法を注記で確認する
- 組入比率は報告書に示された時点の情報として読む
- 分配金の多さだけで運用成果や商品の優劣を判断しない
- 電子交付、書面請求、全体版の入手方法は販売会社・運用会社で確認する
決算頻度、ベンチマーク、投資対象、分配方針は、投資信託ごとに違います。一般的な読み方を当てはめるだけで終わらせず、そのファンドの最新資料を正データとして扱ってください。
運用報告書は、売買判断を代わりに出してくれる資料ではありません。一定期間に何が起きたかを整理し、目論見書で示された方針と実際の運用経過を照らし合わせるための材料です。
まとめ
運用報告書は、保有後の運用経過を振り返る資料です。読む順番を先に決めておけば、一冊を最後まで通せます。
- 表紙でファンド名と作成対象期間を押さえる
- 基準価額の推移、変動要因、ベンチマーク差を順に読む
- 費用明細と総経費率は注記まで確認する
- 分配金、組入資産、純資産はそれぞれ分けて読む
交付運用報告書で全体像をつかみ、売買や組入明細まで知りたくなったら運用報告書(全体版)へ。購入前の条件は交付目論見書、直近の状況は月次資料と、役割を分けて使えば十分です。
一つの数字だけで商品の優劣を決めず、対象期間と注記をそろえる。この2点を守るだけでも、運用報告書は保有中のファンドを点検する材料として働いてくれます。
過去の実績を将来の成果と結び付けず、運用方針と実際の経過を照らし合わせる道具として活用しましょう。