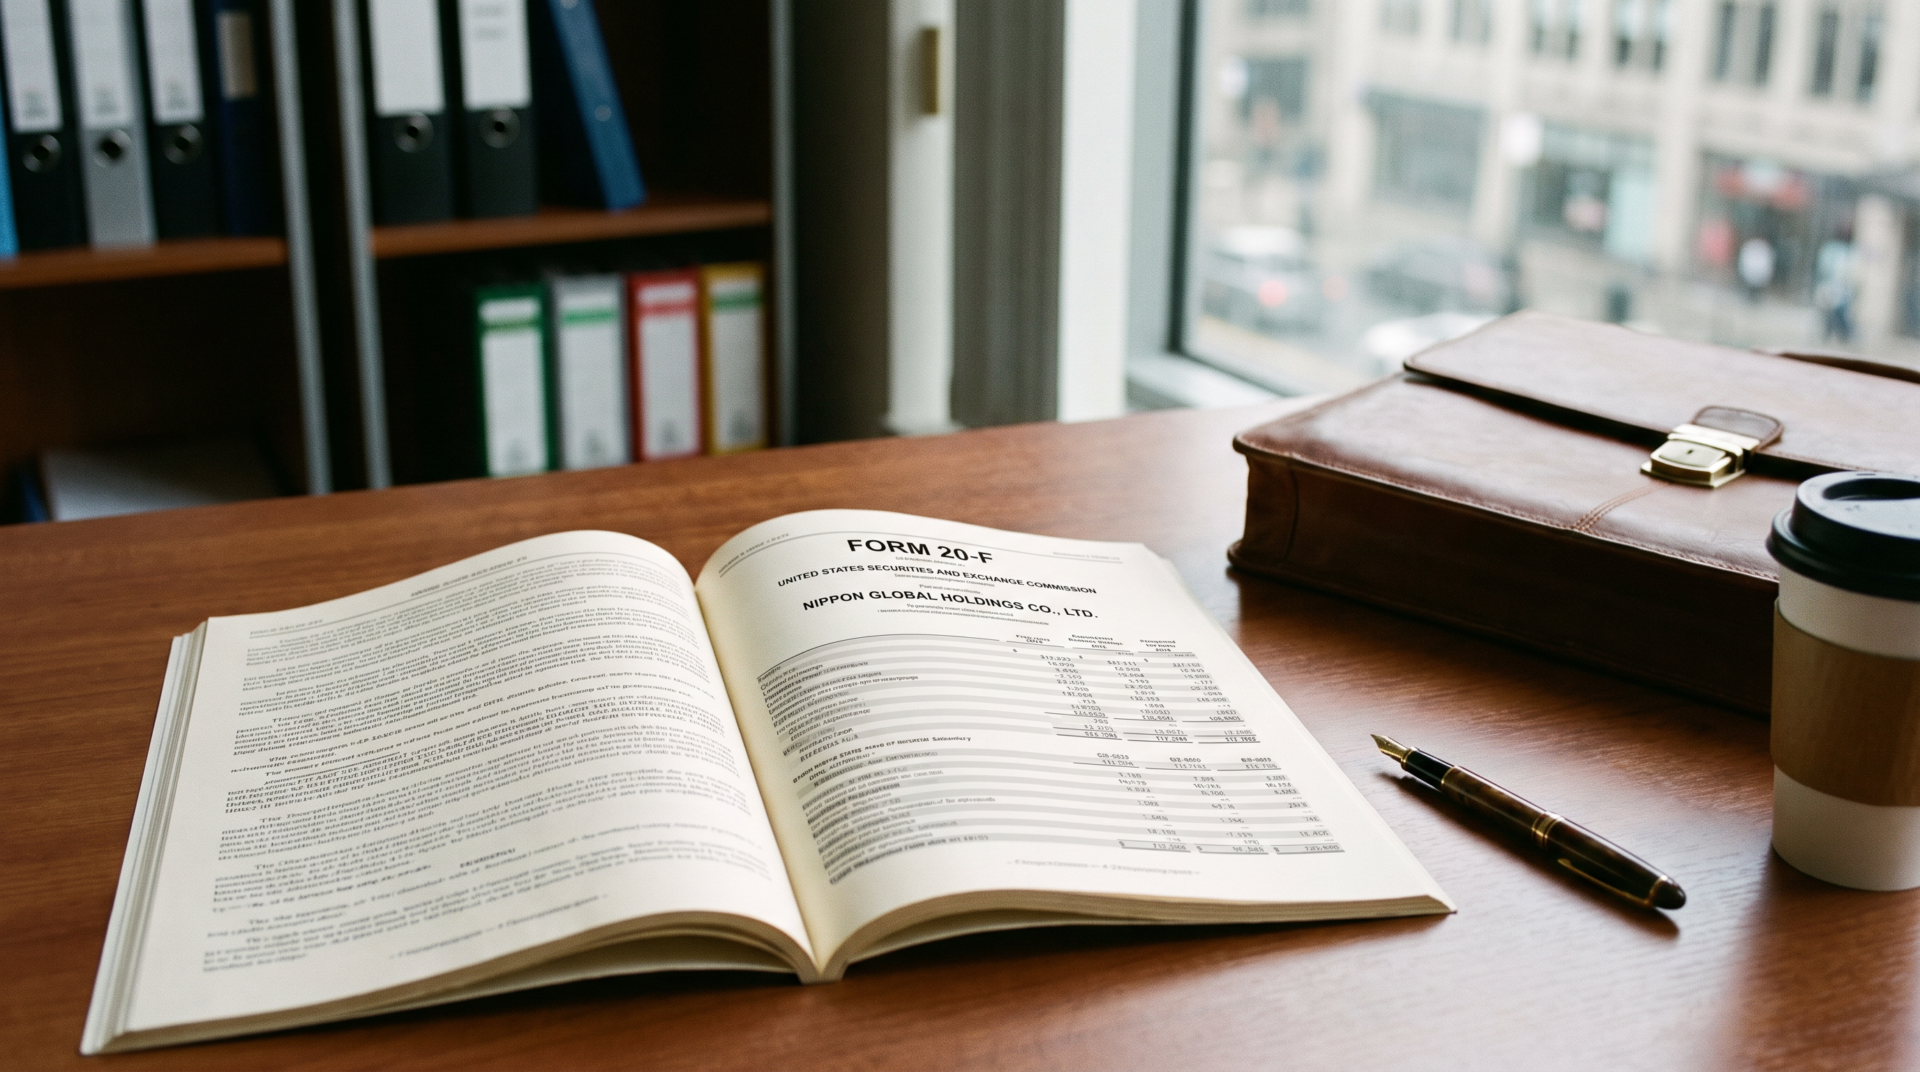
米国市場で海外企業を調べていると、EDGARの一覧に20-Fという書類が並びます。10-Kと同じ年次資料に見えますが、提出できる会社も期限も別ものです。
Form 20-Fは外国民間発行体がSECへ出す様式で、事業、リスク、経営成績、財務諸表を一度に確認できます。まず提出主体と対象期間を押さえれば、長い資料でも迷わず読み進められるでしょう。
Form 20-Fの役割
Form 20-Fは、米国証券取引委員会(SEC)が定める開示様式のひとつです。一定の外国民間発行体が、証券取引所法にもとづく登録届出書、年次報告書、移行報告書などに使えます。
投資家が目にするのは、ほとんどが年次報告としての20-Fでしょう。年次報告の提出期限は、対象となる会計年度の終了後4か月以内です。
たとえば12月末決算の会社なら、翌年4月末までが目安になります。会計年度末は会社ごとに違うため、提出月だけを見て早い遅いを判断することはできません。
年次報告以外にも使われる
「Form 20-Fは海外企業版の年次報告書」という覚え方だけでは足りません。
同じ様式が、証券取引所法にもとづく登録届出書や、会計年度末を変更したときの移行報告にも使われます。一定のシェルカンパニーに関する報告も対象に入ります。
書類を開いたら、まず表紙上部のチェック欄を見てください。ANNUAL REPORT、REGISTRATION STATEMENT、TRANSITION REPORTなど、どの用途で提出されたかがここで分かります。
年次報告のつもりで登録届出書を開くと、含まれる項目も対象時点もずれてしまいます。最初のひと手間で、この読み違いは防げるんです。
提出対象は外国民間発行体
対象となるのは、原則としてforeign private issuer、つまりSEC規則上の外国民間発行体です。本社が米国外にある会社すべてを指す言葉ではありません。
判定では、米国居住者が持つ議決権付き証券の割合に加えて、役員の国籍、資産の所在地、事業の管理地といった米国との関係を組み合わせます。
例外や判定時点のルールもあるため、個別企業の該当性は最新の提出書類とSEC規則で確かめる必要があります。
調べる側としては、会社の国籍を推測するよりEDGARの提出履歴を見る方が早いでしょう。Form 20-Fを継続して提出しているか、表紙の登録情報が会社名やティッカーと一致するかを確認します。
Form 20-Fで確認できる内容
年次報告として提出される20-Fは、Part I、Part II、Part IIIで構成されます。項目数は多いものの、頭から全文を読む必要はありません。
事業、リスク、経営成績、財務諸表の4つを軸にすると、初心者でも整理しやすくなります。
ばらばらの項目として読むのではなく、同じ要因がどこに顔を出しているかをつなげるのがポイントです。
- Item 3.D(Risk Factors)
-
会社や業界に固有のリスク要因
- Item 4(Information on the Company)
-
沿革、事業内容、主要市場、組織構造、重要な設備
- Item 5(Operating and Financial Review and Prospects)
-
経営陣の視点による財政状態と経営成績の説明
- Item 8(Financial Information)
-
連結財務諸表と関連注記
事業とリスク
Item 4「Information on the Company」は、会社の沿革、事業内容、主要市場、組織構造、重要な設備をまとめた項目です。売上が地域別・事業別にどう積み上がっているかを知る入口になります。
Item 3.D「Risk Factors」は、会社や業界に固有のリスクを並べる項目です。事業の性質、事業を行う国、財政状態、特定の顧客や供給者への依存などが典型例になります。
リスクは項目数の多さで比べないでください。会社によって説明の粒度も事業環境も違うためです。
事業説明で重要とされた地域、製品、規制が、リスク要因ではどう書かれているか。ここを突き合わせる方が実りがあります。
経営成績と財務情報
Item 5「Operating and Financial Review and Prospects」は、経営陣の視点で財政状態や経営成績を語る部分です。収益や費用の大きな変化、流動性、資金需要、研究開発、重要な傾向などが扱われます。
ここで語られた増減の理由は、Item 8「Financial Information」の財務諸表と突き合わせましょう。説明に出てきた売上、費用、現金、借入が、実際の数値や注記にどう表れているかを見るためです。
連結財務諸表として求められるのは、貸借対照表、包括利益計算書、持分変動、キャッシュ・フロー計算書と関連注記です。
適用する会計基準や条件によって表示が変わるので、表紙の会計基準欄も先に確認しておくのがおすすめです。
株主・ガバナンス・市場リスク
Item 6は取締役、経営陣、従業員を扱います。Item 7では大株主と関連当事者取引、Item 11では金利、為替、商品価格などの市場リスクに関する定量・定性情報を確認できます。
海外企業では、事業地域と報告通貨、収益を得る通貨が一致しないことがあります。
為替に関する記述は相場の方向を当てる材料ではなく、会社がどの通貨要因にさらされ、それをどう説明しているかを知るために読みます。
関連当事者取引やガバナンスも、項目があるというだけで結論は出せません。取引の相手、金額、条件、会社の説明を読み、財務諸表の注記と照合します。
Form 10-Kなどとの違い
似た名前の開示書類と役割を分けておくと、20-Fの位置づけがはっきりします。どれが優れているかという話ではなく、提出主体、報告期間、開示目的がそれぞれ違うだけです。
| 様式 | 何のための書類か | 提出時期の目安 |
|---|---|---|
| Form 20-F | 外国民間発行体の年次報告、登録届出、移行報告 | 年次報告は会計年度末から4か月以内 |
| Form 10-K | 他の様式が指定されていない発行体の年次報告 | 提出者区分により60日、75日、90日 |
| Form 6-K | 外国民間発行体が本国などで公表した重要情報の提出 | 該当情報の公表後すみやかに |
| Form F-6 | ADRで表章される預託株式の登録 | 定期提出ではない |
Form 10-Kとの違い
Form 10-Kも証券取引所法にもとづく年次報告書です。違いは提出主体にあり、20-Fは外国民間発行体が使える様式、10-Kは他の様式が指定されていない年次報告に使われます。
提出期限も別です。10-Kは大規模早期提出会社が会計年度末から60日、早期提出会社が75日、その他が90日と区分されています。一方、20-Fの年次報告は会社の規模区分を問わず4か月以内です。
項目名や配置も違います。10-Kで覚えたItem番号をそのまま20-Fに当てはめないでください。どちらも事業・リスク・経営分析・財務諸表を含みますが、準拠する様式を先に確かめましょう。
Form 6-Kとの違い
Form 6-Kは、外国民間発行体が本国の法令や上場先の規則にもとづいて公表した重要情報を、SECへ提出するための様式です。年1回の包括的な報告書ではありません。
対象になるのは、事業や経営陣の変更、資産の取得・処分、財政状態や経営成績、重要な法的手続、サイバーセキュリティ事案などです。該当する情報を公表したら、すみやかに提出する考え方になっています。
20-Fを読んだあとに6-Kの提出履歴をたどると、年次報告の対象期間より後の動きを補えます。
6-Kだけでは年間の全体像がつかみにくく、20-Fだけでは提出後の変化を追えません。両方をセットで見るのがおすすめです。
Form F-6との違い
Form F-6は、ADRで表章される預託株式を登録するための様式です。預託契約、預託株式、手数料といった条件を調べる入口になります。
会社の事業や財務をまとめた年次報告書ではありません。ADRの条件を知りたいときはF-6、外国民間発行体の事業や財務を知りたいときは20-Fと、目的で使い分けます。
EDGARでForm 20-Fを探す手順
SECのSearch Filingsを使えば、EDGARに提出された登録届出書や定期報告書を無料で検索できます。会社名やティッカーから提出者ページを開き、そこで書類種別を絞り込むのが基本の流れです。
Search Filingsに会社名かティッカーを入力します。似た名称や複数の証券が出てきたら、正式名称、CIK、取引市場、所在地を照合しましょう。
提出者ページで種別を20-Fに絞ります。20-F/Aは修正版を示すので、元の20-Fと修正内容の両方に目を通します。
Filing DateはEDGARへ提出された日、Reporting forは報告対象の会計年度末です。目的の年度かどうかは、この2つを分けて見れば分かります。
会社名やティッカーで検索する
似た名称の会社や複数の証券が並ぶことは珍しくありません。そこで頼りになるのがCIKです。
CIKはSECが提出者に割り当てる固有の番号で、他の提出者に使い回されることはありません。社名が変わっても、似た社名の別会社があっても、同じ提出者を追いかけられます。
ティッカーだけで候補を決めず、CIKと、会社の公式IRに置かれたSEC提出リンクの両方を確認すると安全でしょう。
書類種別と対象期間を確かめる
書類を開いたら、表紙で用途、会計年度末、会社名、登録証券、会計基準を確認します。添付ファイルが複数ある場合は、主文書と財務諸表、証拠資料を区別しておきましょう。
EDGARの表示形式やファイル名は、提出ごとに違うことがあります。検索結果の先頭だけで判断せず、対象期間と修正版の有無まで見てください。
初心者が読む順番
Form 20-Fは100ページを超えることも珍しくありません。最初から精読しようとすると、たいてい途中で力尽きます。
確認したい目的を先に決めて、関連する項目を行き来する。この読み方の方が、結果的に早く全体像をつかめます。
表紙と会計基準を確認する
最初に見るのは、報告対象期間と提出用途です。続いて表紙の会計基準欄。U.S. GAAP、IASBが公表するIFRS、Otherのいずれかが選ばれています。
会計基準が違えば、科目名も表示方法も注記の構成も変わります。単語が似ているだけで同じ測定方法だと決めつけず、重要な会計方針の注記まで目を通しておきましょう。
事業・リスク・経営分析をつなげる
次にItem 4で、何をどの地域で提供している会社かを整理します。そのうえでItem 3.Dを開き、その事業に固有のリスクを確認しましょう。
Item 5では、当期に起きた重要な変化を経営陣がどう説明しているかを読みます。
事業説明、リスク、経営分析に同じ地域・製品・規制が繰り返し出てくるなら、財務情報を読むときの重要な手がかりになるでしょう。
リスク要因に書かれた出来事が、将来必ず起きるわけではありません。会社が重要と認識して開示した不確実性として受け止め、数値や注記と合わせて理解します。
財務諸表と注記を確認する
Item 8では、損益だけでなく貸借対照表、キャッシュ・フロー計算書、持分変動、注記まで確認します。数値の増減は、Item 5の説明と照らし合わせてください。
注記には、会計方針、事業区分、借入、税金、偶発事象などの詳細が置かれています。本文の表だけでは分からない条件があるので、重要な数値ほど注記までたどるのがポイントです。
監査報告書では、対象となる財務諸表、監査人、意見の内容を確認します。監査済みという表示があっても、それで事業上のリスクが消えるわけではありません。
6-Kと前年度版で変化を追う
最後に、前年の20-Fと当年の20-Fを並べます。事業区分、リスク要因、重要な会計方針、経営分析の説明がどう変わったかを見ていきましょう。
そのうえで最新の6-Kへ進みます。年次報告の対象期間より後に公表された決算資料や重要情報があれば、時間差を埋められるためです。
変化は、追加された文章だけに現れるわけではありません。削除された説明にも目を向けてください。
理由が書類から読み取れない場合は、会社IRや関連する6-Kにあたり、推測で埋めないようにします。
読むときの注意点
20-Fで誤解が生まれやすいのは、書類を1つだけ見て結論へ飛んでしまう場面です。次の5点を先に押さえておくと、後の読み込みが楽になります。
- Form 20-Fを提出しているという事実だけでは、会社の評価は決まらない
- Form 20-FとForm 10-Kで項目番号を混同しない。比較は同じ会計期間と会計基準で行う
- Item 5の将来に関する記述は確定事項ではない。前提条件とリスク要因を合わせて読む
- 英語で提出される20-Fと本国向けの年次報告書は、構成も公表時期も異なる場合がある
- 年次報告は特定時点の資料。その後の6-K、20-F/A、会社IRも確認する
なかでも見落としがちなのが、本国向け資料との関係でしょう。同じ会社でも、EDGARへ出す英語の20-Fと本国の年次報告書では、区分の切り方や公表時期がそろわないことがあります。
比較するときは、対象期間と会計基準をそろえてから並べてください。
まとめ
Form 20-Fは、外国民間発行体が年次報告や登録届出などに使うSECの様式です。年次報告として提出する場合の期限は、会計年度末から4か月以内になります。
年次報告では、事業、リスク、経営成績、財務諸表、株主、ガバナンス、市場リスクまで確認できます。
読む順番に迷ったら、表紙から始めてItem 4、Item 3.D、Item 5、Item 8をつなげていくと全体像をつかみやすいでしょう。
似た名前の書類は、目的で覚えておくと混乱しません。10-Kは提出主体と期限、6-Kは報告の役割、F-6はADR登録という具合に分かれています。
EDGARで探すときは会社名やティッカーだけでなく、CIK、書類種別、対象期間、修正版の有無まで確認しましょう。
1つの書類だけで結論を出さず、前年版、最新の6-K、会社IRを組み合わせる。これが基本の姿勢です。Form 20-Fは判断そのものではなく、海外企業の開示を自分で読み解くための出発点となります。