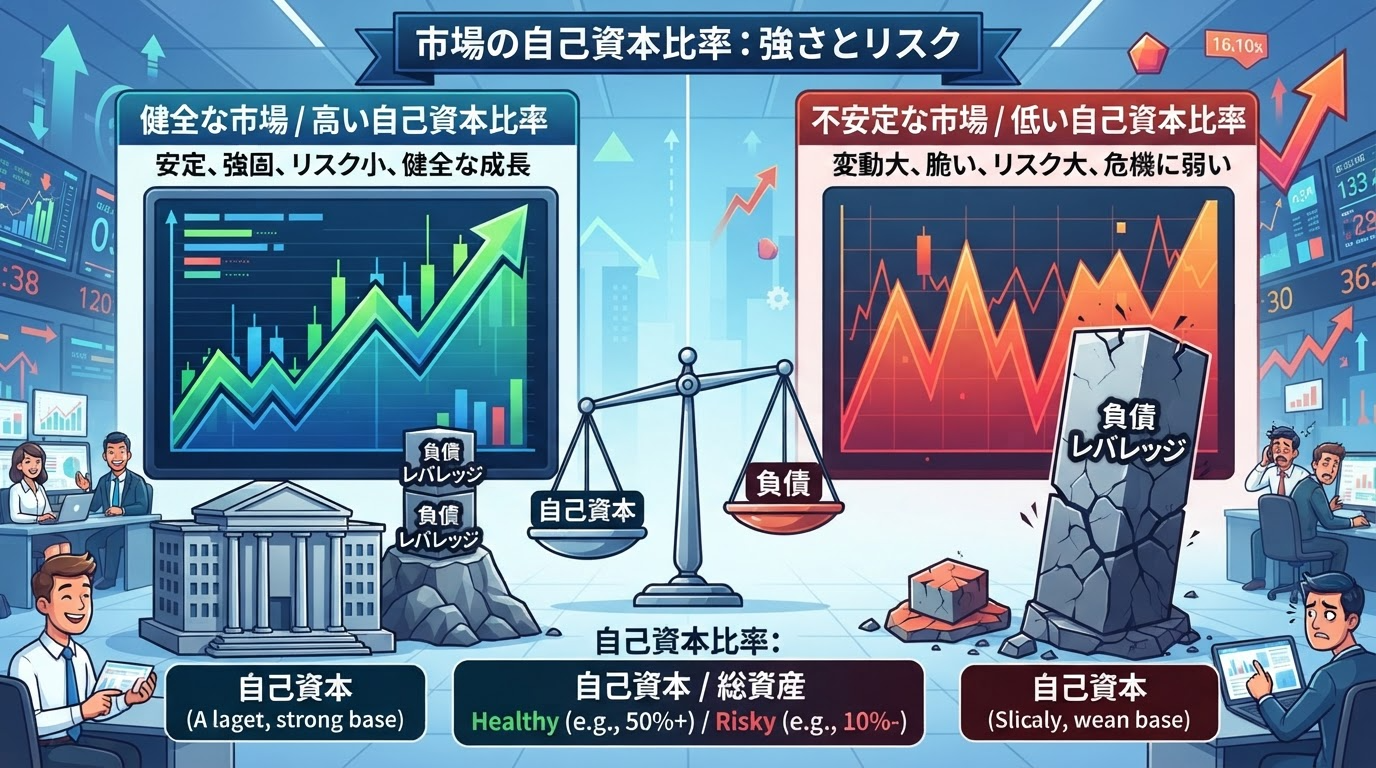
決算短信を開くと、総資産や純資産と並んで自己資本比率という数字が出てきます。ただ、この比率が何を表していて、どこまで読み取ってよいのかは分かりにくいところですよね。
自己資本比率は、総資産のうち自己資本で賄われている割合を示す指標です。計算式と純資産との違い、決算短信での確認手順、会社どうしを比べるときの限界まで整理します。
自己資本比率とは
決算短信の「連結財政状態」の欄には、総資産、純資産、自己資本比率、1株当たり純資産が並びます。
このうち自己資本比率は、会社が持つ総資産のうち、自己資本で賄われている割合を示す財務指標です。
日本基準の連結決算では、自己資本比率を自己資本÷総資産×100で計算します。貸借対照表にある2つの金額を組み合わせただけの、決算日時点の比率ですね。
ただ、この指標ひとつで経営状態や株価水準が決まるわけではありません。資産を支える資金構成を知る入口として使い、負債の内容、利益、キャッシュ・フローなどと合わせて読むのがおすすめです。
計算式は自己資本÷総資産
計算式そのものは単純です。
自己資本比率(%)=自己資本÷総資産×100
分母の総資産は、会社が決算日時点で持っている資産の合計です。現金、売掛金、棚卸資産、有形固定資産などが含まれ、どの項目が大きいかは事業の中身によって変わります。
分子の自己資本は、純資産合計から株式引受権、新株予約権、非支配株主持分を差し引いた金額です。返済期限のある借入金などの負債とは区別されます。
比率は期末の残高から計算されます。一定期間の平均を分母に使うROEとは、そもそも見ている時点が違うんです。期中の動きを知りたいなら、前期末や四半期ごとの数字も並べてみましょう。
決算短信の財政状態欄で確認できる
決算短信サマリーの「連結財政状態」の欄を見れば、総資産、純資産、自己資本比率、1株当たり純資産がそろって載っています。
参考として自己資本の金額も併記されるので、自分で計算し直さなくても分子と分母の両方を確認できます。
最初に押さえるのは、対象となる決算期と会計基準です。日本基準の連結、日本基準の個別、IFRS、米国基準では参考様式そのものが違い、対応する持分の呼び方も変わります。
次に当期末と前期末を比べます。比率の増減だけを見て終わらせず、自己資本と総資産のどちらが動いたのかを分けて確認するのがポイントです。
理由まで知りたいときは、添付資料の財政状態に関する説明、貸借対照表、株主資本等変動計算書、注記へ進みましょう。
自己資本と純資産の違い
「自己資本」と「純資産」は言葉が似ていますが、日本基準の連結決算では同じ金額とは限りません。純資産合計をそのまま分子に使うと、決算短信に載っている比率と合わないことがあります。
貸借対照表は資産、負債、純資産の3つの部に区分されます。
純資産の部に入るのは株主資本だけではなく、評価・換算差額等、株式引受権、新株予約権、非支配株主持分といった項目も並びます。この区分は企業会計基準第5号で定められたものです。
純資産は、要するに資産と負債の差額を表す区分です。その全部が親会社の株主に帰属するわけではないので、内訳まで見ておく必要があります。
純資産合計から控除する項目
日本基準の連結決算では、自己資本を次のように求めます。
自己資本=純資産合計-株式引受権-新株予約権-非支配株主持分控除する3つの項目は、それぞれ性格が違います。
- 株式引受権
-
株式が交付される前の段階で純資産の部に計上される項目です。まだ既存の株主に帰属する資本ではありません。
- 新株予約権
-
権利が行使されて初めて株主資本になる項目です。行使前の段階では自己資本に含めません。
- 非支配株主持分
-
連結子会社の資本のうち、親会社の株主に帰属しない部分です。連結決算にだけ出てきます。
個別決算には非支配株主持分がありません。そのため日本基準の個別業績では、純資産合計から株式引受権と新株予約権だけを控除して自己資本を求めます。
連結と個別をそろえずに比べると、分子の範囲そのものが変わってしまいます。
株主資本とも同じとは限らない
貸借対照表の「株主資本合計」を、そのまま自己資本と読み替えるのも避けたいところです。株主資本と評価・換算差額等は、純資産の部で別々の項目として表示されます。
一方、決算短信の自己資本は純資産合計から3項目を控除して求めるため、親会社に帰属する評価・換算差額等は自己資本に含まれます。つまり株主資本と自己資本は別の金額になり得るのです。
用語が似ていても、資料ごとに定義を確認するのが確実です。会社が独自の調整後指標を出している場合は、名称だけでなく算定方法まで見ておきましょう。
計算例で仕組みを確認
仕組みを確かめるために、すべて仮定の数値で計算してみます。実在する会社の数字ではありません。ある会社の期末残高が次のとおりだったとします。
| 項目 | 金額 |
|---|---|
| 総資産 | 1,000億円 |
| 純資産合計 | 450億円 |
| 株式引受権 | 0億円 |
| 新株予約権 | 10億円 |
| 非支配株主持分 | 40億円 |
まず自己資本を出し、次にそれを総資産で割ります。
450億円-0億円-10億円-40億円=400億円
400億円÷1,000億円×100=40%
純資産合計450億円をそのまま分子にすると45%になり、決算短信に載る40%とはずれます。分子は純資産合計ではなく自己資本。計算例でいちばん確かめたいのはこの一点です。
なお、この40%という数字は水準の良し悪しを示すものではありません。比率を読むときは、同じ会計基準、同じ連結範囲、同じ計算方法で並んでいるかを先に確かめてください。
比率が動く4つのパターン
自己資本比率は分子と分母の関係で決まります。数字が動いた理由を知りたいなら、自己資本と総資産を切り分けて見るのが近道です。
動きは大きく4つ。自己資本が増える、自己資本が減る、総資産が増える、総資産が減る。実際にはこれらが同時に起こるので、どちらの影響が大きかったのかを見ていきます。
自己資本が増減する場合
利益が積み上がって利益剰余金が増えれば、ほかの条件が同じなら自己資本は増える方向へ動きます。反対に損失が出れば、自己資本が減ることもあります。
配当、自己株式の取得や処分、増資、その他の包括利益累計額の変化なども自己資本に効いてきます。比率が変わったときは、株主資本等変動計算書と純資産の内訳を突き合わせてみましょう。
ここで注意したいのが、自己資本が増えても比率が下がるケースがあることです。総資産がそれ以上の割合で増えれば、分母のほうが速く膨らみます。分子だけを見て比率の方向を決めることはできません。
総資産が増減する場合
借入れで現金が増えると、負債と総資産が同時に増えます。自己資本が変わらなければ分母だけが大きくなるため、比率は下がる方向です。
逆に借入金を現金で返済すれば、負債と総資産が減ります。自己資本が同じなら比率は上がる方向へ動きますね。資産の売却、企業結合、事業の整理などでも総資産は変わります。
その変化が一時的な取引によるものか、続いていく事業構造の変化なのかは、比率の数字だけでは判断できません。貸借対照表の内訳と会社自身の説明を合わせて読みましょう。
決算資料で見る手順
見る順番をあらかじめ決めておくと、数字の取り違えを減らせます。初めて自己資本比率を確認するなら、次の流れが分かりやすいでしょう。
日本基準か、IFRSか、米国基準か。ここが違うと指標の名前も構成要素も変わります。
非支配株主持分を控除するかどうかが変わり、分子の範囲がずれます。
総資産、純資産、自己資本比率、そして参考として載る自己資本をまとめて確認します。
比率の増減を、自己資本の変化と総資産の変化に分けます。
資産、負債、純資産のどこが動いたのかを追います。
株主資本等変動計算書と注記まで進むと、数字が動いた背景が見えてきます。
決算短信は速報性を重視した資料で、サマリー情報と添付資料で構成されます。
サマリーの主要数値を理解できるように、財政状態の概況や連結財務諸表などが添付される作りです。比率を一覧で眺めるより、添付資料まで進んだほうが変化の中身をつかみやすいでしょう。
訂正資料が出ている場合は、元の資料と訂正後の数値を必ず区別してください。
IFRS適用会社では、決算短信の対応指標が「親会社所有者帰属持分比率」という名前になります。親会社の所有者に帰属する持分を資産合計で割った比率で、日本基準の自己資本比率とは名称も構成要素も別物です。
米国基準の参考様式なら「株主資本比率」と、さらに違う指標名が使われます。
そのため、会社間で比べるときは採用している会計基準をそろえるのが前提になります。
会社間比較の注意点
自己資本比率が高いほど、どの会社でも一律に良いとは限りません。必要な設備、在庫、売掛金、借入れの使い方は、業種や事業モデルによってまったく違うからです。
設備を多く抱える事業と、固定資産の少ない事業では、そもそも総資産の構成が違います。成長段階、企業結合、資金調達、株主還元といった要因でも比率は動きます。
比べる順番としては、まず同じ会社の時系列で変化を追い、そのうえで事業内容が近く、会計基準と連結範囲がそろう会社を見るのがおすすめです。業種名が同じでも、事業構成が大きく異なることは珍しくありません。
- 採用している会計基準(日本基準・IFRS・米国基準)
- 連結か個別か
- 決算期と対象時点
- 事業構成と必要な設備の重さ
- 企業結合や資産売却など一時的な取引の有無
比率が低いときは、負債の内訳、返済時期、利息の負担、営業キャッシュ・フローまで追加で見ていきます。逆に比率が高くても、資産の中身や利益を生む力まで保証してくれる数字ではないんです。
1つの比率を会社の評価や売買判断へ直結させず、複数の資料を読むための出発点として扱いましょう。
ROEとの違い
自己資本比率とROEは、どちらも自己資本を使うので混同しやすい指標です。ただ、見ている中身はまったく違います。
自己資本比率は総資産に占める自己資本の割合で、決算日時点の資金構成を表します。一方のROEは、親会社株主に帰属する当期純利益を、期首と期末の平均自己資本で割った指標です。
| 自己資本比率 | ROE | |
|---|---|---|
| 見るもの | 財政構成 | 自己資本に対する利益の割合 |
| 分子 | 自己資本 | 親会社株主に帰属する当期純利益 |
| 分母 | 総資産 | 期首・期末平均の自己資本 |
| 時点 | 決算日時点の残高 | 一定期間の実績 |
片方が高ければもう片方も同じ方向、とは限りません。ROEを見るときは利益の増減と平均自己資本を、自己資本比率を見るときは期末の自己資本と総資産を確認します。計算期間も分母も違う以上、目的を分けて読むのがポイントです。
混同しやすい指標
一般企業の決算短信で見る自己資本比率と、銀行や証券会社に適用される規制上の比率は、名前が似ているだけの別物です。
たとえば証券会社の「自己資本規制比率」は、自己資本から固定的な資産を控除した「固定化されていない自己資本の額」を、リスク相当額で割って算出します。
分母が総資産ではなくリスク相当額という時点で、目的も読み方も変わってきますよね。この算出方法は、金融商品取引法と関連する内閣府令に定められた規制上のものです。
銀行にも法令等に基づく自己資本比率規制があります。
金融機関に関する記事や資料で「自己資本比率」という言葉を見かけたら、総資産を分母にする一般企業の指標なのか、規制上の指標なのかを先に確かめてください。
名称の一部が同じでも、計算式まで見れば区別できます。比較表を作るなら、指標名、算定根拠、会計基準、対象時点をセットで記録しておくと後で迷いません。
まとめ
自己資本比率は、総資産のうち自己資本で賄われている割合を示す指標です。日本基準の連結決算では、純資産合計から株式引受権、新株予約権、非支配株主持分を控除した金額が分子になります。
自己資本、純資産、株主資本は同じ金額とは限りません。連結か個別か、日本基準かIFRSかといった前提も、数字を比べる前に押さえておきたいところです。
会社間で比べるなら、業種、事業構造、会計基準、連結範囲をそろえます。
そのうえで負債の内容、利益、キャッシュ・フロー、注記まで合わせて読むと、比率の数字が何を意味しているのかが見えてくるでしょう。
- 分子は純資産合計ではなく自己資本
- 分母は決算日時点の総資産
- 比率が動いたら、分子と分母のどちらが変わったかを分ける
- 比較の前に会計基準と連結範囲をそろえる
- 比率だけで会社の優劣は決められない